
Dariusz Zalewski, CFA
12.10.2026
Ważna liczba
Art. 231 Kodeksu cywilnego stanowi że: „Samoistny posiadacz gruntu w dobrej wierze, który wzniósł na powierzchni lub pod powierzchnią gruntu budynek lub inne urządzenie o wartości przenoszącej znacznie wartość zajętej na ten cel działki, może żądać, aby właściciel przeniósł na niego własność zajętej działki za odpowiednim wynagrodzeniem”.
W sumie jest to bardzo ciekawe, ale nie jesteśmy specjalistami ds. prawa cywilnego i lepiej żebyśmy nie zajmowali się takimi tematami. Nie o tym będzie ten wpis.
231 mln procent – to inflacja w Zimbabwe w lipcu 2008r. Niedługo potem zaprzestano w tym kraju publikacji danych o dynamice cen. Powiedzmy, że inflacja to temat nieco bliższy naszemu sercu, ale sytuacja gospodarcza w krajach afrykańskich nie jest w centrum naszych zainteresowań. Nie o tym też będzie ten artykuł (chodź zwolennicy teorii o hiperinflacji, rosnącym zadłużeniu, systemie opartym o dodruk pustego pieniądza poczuli być może przez chwilę dreszczyk emocji).
Ten wpis będzie o obligacjach skarbowych, o krzywych rentowności i złych rzeczach, które zadziały się na rynku długu w ostatnich miesiącach. Będzie też o tym, że nawet jeżeli zrealizują się złe rzeczy, a nawet gorsze niż te których oczekują dzisiaj inwestorzy, to wcale nie musi to oznaczać katastrofy dla naszego portfela inwestycyjnego. A liczba 231 dotyczy realizacji naprawdę bardzo złego scenariusza na rynku długu.
Gdzie jesteśmy?
Posiadacze obligacji (szczególnie średnio i długoterminowych) po trzech kwartałach nie mają powodów do zadowolenia. Indeks polskich obligacji skarbowych TBSP (który stanowi benchmark dla wielu dłużnych funduszy inwestycyjnych) traci od początku roku 0,2% a od szczytu w lipcu 2,5%. To nie jest zmienność, która budzi duże emocje u inwestorów na rynku akcji, ale inwestor na rynku długu charakteryzuje się zazwyczaj dużą awersją do strat i w takim otoczeniu nie czuje się komfortowo. Co więcej ten rok mocno kontrastuje z ostatnimi latami, kiedy to stopy zwrotu na rynku długu były dobre albo nawet bardzo dobre.
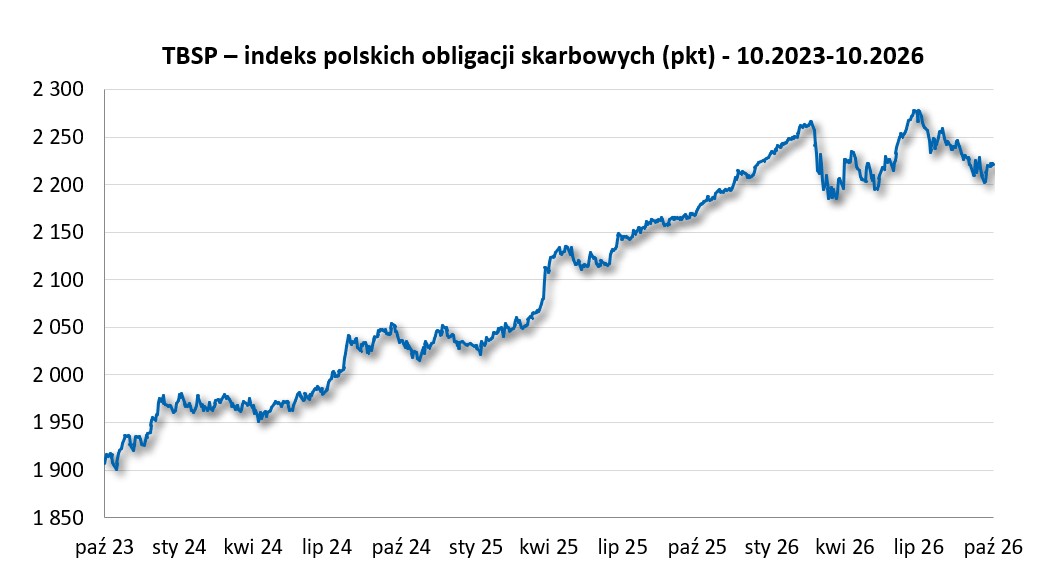
Źródło: LSEG, mBank S.A.
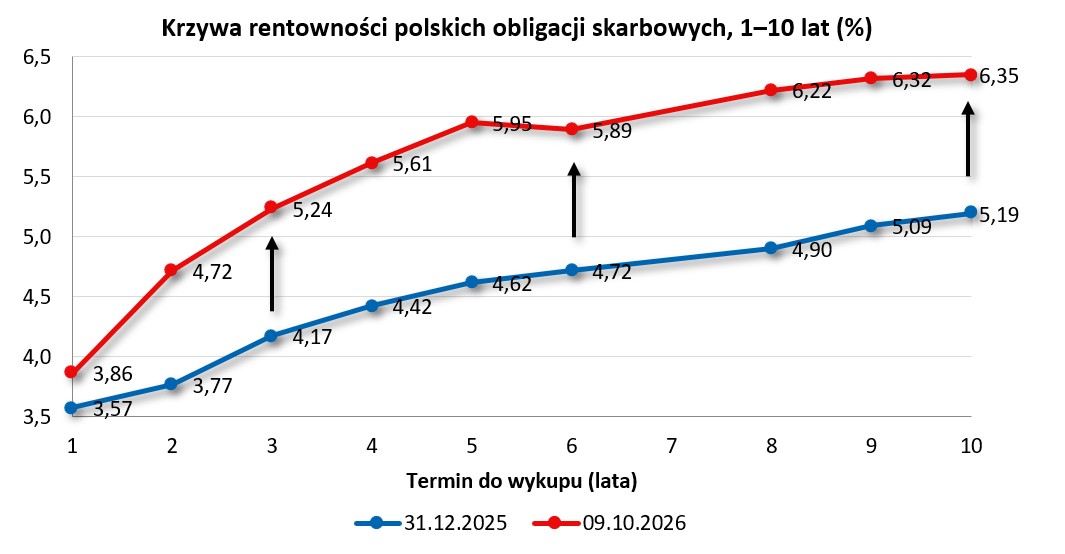
Skąd te minusy? Przyczyną są spadki cen obligacji, a więc wzrosty ich rentowności. Wybuch wojny na Bliskim Wschodzie wywrócił stolik z prognozami inflacji, a wyższe oczekiwane stopy procentowe w przyszłości oznaczają wyższe rentowności obligacji już dzisiaj. Krzywa rentowności przesunęła się wyraźnie w górę (wzrosły rentowności zarówno krótkich jak i długich obligacji).
Źródło: LSEG, mBank S.A.
Co dalej?
Pytania, które zadają sobie dzisiaj inwestorzy dotyczą oczywiście tego co dalej z krzywą rentowności (czyli czerwoną linia z wykresu powyżej). „Czy krzywa przesunie się jeszcze w górę i np. 10-letnie obligacje przebiją 7%? A może 6,5% na 10-latkach zanotowane we wrześniu było lokalnym szczytem i wyżej już nie będzie?” Te pytania są niestety źle postawione. Zakładają bowiem, że zarabianie na długu polega na trafieniu w moment, w którym rentowności przestaną rosnąć. „Nie trafiasz w szczyt – przegrywasz.”
Musimy zmienić sposób myślenia oraz przede wszystkim perspektywę i wyobrazić sobie różne scenariusze, zarówno te pozytywne jak i negatywne przy założeniu odpowiedniego horyzontu – przyjmijmy jednego roku.
Zanim przejdziemy do omówienia tych scenariuszy oraz do wyjaśnienia o co chodzi z liczbą 231 zerknijmy na skład indeksu TBSP. Jest to portfel obligacji stało- i zerokuponowych Skarbu Państwa. Jego struktura została przedstawiona na poniższym wykresie.
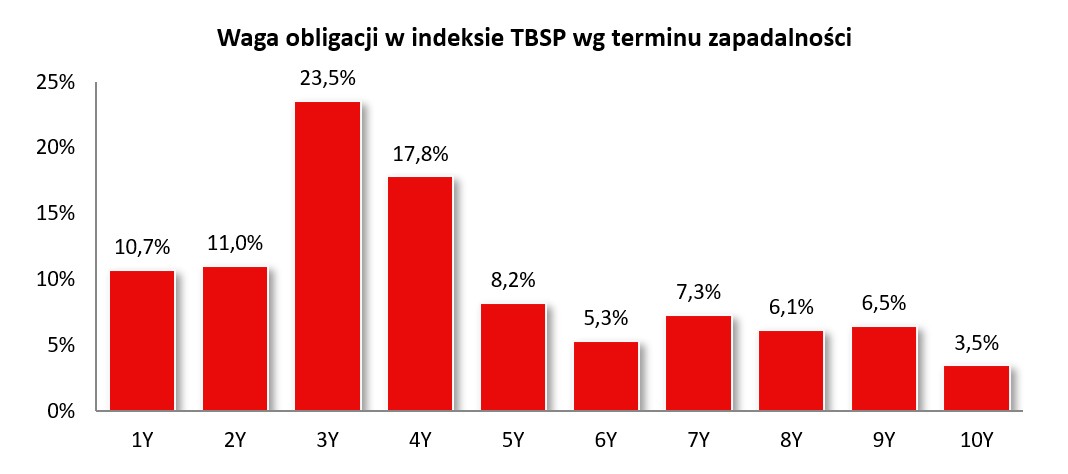
Źródło: GPW, LSEG, mBank S.A. Uwaga: poszczególne okresy to przedziały czasowe, do których zaliczane są serie obligacji skarbowych.
TBSP to zarówno obligacje krótkoterminowe jak i długoterminowe z wyraźnie większym udziałem obligacji 3 i 4-letnich. Średnie duration, czyli miara wrażliwości na zmiany stóp procentowych to około 3,6. Dla poniższej analizy przyjmijmy, że skład indeksu nie zmienia się, a krzywa przesuwa się równolegle w górę albo w dół. Ogólnie taki ruch równoległy jest mało prawdopodobny. Zazwyczaj mamy do czynienia z tzw. wystromieniem albo wypłaszczeniem krzywej tzn. nieco inaczej zmieniają się rentowności obligacji krótko- a inaczej długoterminowych. Przyjęte tutaj założenie jest więc pewnym uproszczeniem. Chodzi jednak o pokazanie, że negatywne scenariusze to wzrosty rentowności, czyli spadki cen, a pozytywne wersje rzeczywistości to te, w których rentowności spadają, czyli ceny rosną.
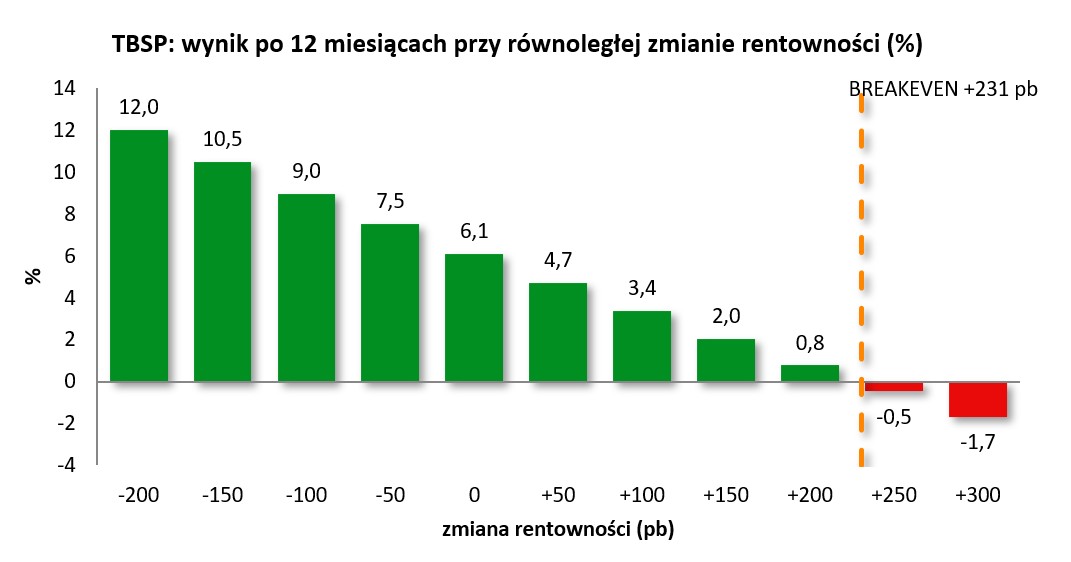
Może zacznijmy jednak od trzeciego neutralnego scenariusza, w którym krzywa rentowności wygląda za rok identycznie jak dzisiaj. Nasz zysk zgodnie z wykresem poniżej z tytułu posiadania portfela TBSP powinien wynieść nieco powyżej 6%. Na ten zysk składa się tzw. carry (czyli to co obligacje zarabiają, jeśli rynek stoi w miejscu) oraz roll-down. Czym jest roll-down? To dodatkowy zysk z upływu czasu. Krzywa rentowności jest dzisiaj nachylona w górę tzn. im dłuższy termin do wykupu tym wyższa rentowność. Jednak obligacja, którą dzisiaj kupujemy np. 5-letnia za rok będzie 4-letnią itd. Jeżeli krzywa się nie zmieni wówczas rynek wyceni ją za rok jak czteroletnią o niższej rentowności (czyli po wyższej cenie). Mówi się często, że „obligacja zsuwa się po krzywej w dół” i jej cena rośnie, mimo że na rynku nic się nie zmienia. Ten neutralny scenariusz, w którym zakładamy, że realizują się złe rzeczy, które wycenia rynek (czyli oczekiwane podwyżki stóp procentowych) wiązałby się z całkiem przyzwoitą stopą zwrotu za 12 miesięcy, czyli właśnie ok. 6,1%.
Źródło: GPW, LSEG, mBank S.A.
Teraz czas by na chwilę założyć różowe okulary – przyjrzyjmy się optymistycznym wersjom przyszłości, w których krzywa rentowności przesuwa się równolegle w dół. Przy przesunięciu w dół o 50 punktów bazowych, szacowany zysk z TBSP po roku to 7,5%, a przy 100 pkt bazowych to aż 9%. To są życzeniowe scenariusze, które są oczywiście możliwe, ale pewnie aby się zrealizowały musielibyśmy wrócić do realiów rynkowych sprzed wybuchu wojny na Bliskim Wschodzie. Oznaczałoby to też, że zamiast wycenianych czterech podwyżek stóp zobaczylibyśmy ich mniej, a być może żadnej.
Czas zejść na ziemię by zderzyć się z negatywnymi scenariuszami. A co jeżeli zacieśnianie polityki monetarnej przez RPP stanie się faktem i rynek zacznie wyceniać kolejnych kilka podwyżek stóp? Co w sytuacji, gdy krzywa przesuwa się w górę o 100 pkt bazowych (czyli rentowności 10 letnich obligacji przebijają poziom 7,3%)? Co ciekawe w takim scenariuszu TBSP nadal po roku powinien zanotować skromny wynik na plusie (+3,4%). A co przy 150 pkt bazowych wzrostu rentowności? Nadal 2%-owy plus.
Breakeven
Więc jak mocno krzywa musiałaby się przesunąć równolegle w górę, żeby TBSP zaczął pokazywać wyniki na minusie? I tutaj cała na biało wchodzi ona – liczba 231. Jeżeli krzywa rentowności przesunie się równolegle o więcej niż 231 pkt bazowych w górę wówczas po roku TBSP będzie notował wyniki na minusie. To co dzisiaj oferują rentowności obligacji jest sporym amortyzatorem potencjalnych dalszych wzrostów rentowności (spadków cen) obligacji w perspektywie roku. Czy rentowności obligacji mogą z dzisiejszych wysokich poziomów wzrosnąć o więcej niż 231 pkt bazowych? Oczywiście. Powyższa analiza pokazuje jednak, że abyśmy zarobili w perspektywie roku na rynku obligacji mogą zadziać się: scenariusz pozytywny (najlepszy – spadki rentowności), neutralny (rentowności bez zmian) i umiarkowanie negatywny (nieduże wzrosty rentowności). Dopiero przy scenariuszu bardzo negatywnym – silnych wzrostach rentowności (powyżej 231 pkt), na portfelu TBSP zobaczymy straty.
Takie spojrzenie na obecną sytuację i rozrysowanie różnych scenariuszy sugeruje, że perspektywy dla rynku długu nie wyglądają źle. Chyba, że uparcie zostajemy przy bardzo krótkim horyzoncie, gdzie wracamy do zgadywania co będzie z rentownościami jutro, za tydzień i za miesiąc – a na to pytanie, ani my, ani nikt na rynku nie zna odpowiedzi. Dlatego warto przypomnieć, że również na rynku długu przyjęcie właściwego horyzontu jest kluczowe. Z kolei zmienność, którą obserwujemy w tym roku na rynku obligacji jest ceną, którą płacimy za to, aby w dłuższym horyzoncie osiągać stopy zwrotu wyższe niż na lokatach. Rynek obligacji jeszcze nieraz przejdzie przez takie epizody jak w tym roku, bo wahania rentowności i cen są jego naturalną cechą, a nie czymś wyjątkowym.