
Dariusz Zalewski, CFA
27.10.2026
Szansa jeden na milion
W kultowym filmie „Głupi i głupszy” Lloyd zadaje Mary, w której jest po uszy zakochany pytanie – jakie są szanse, że facet taki jak on i dziewczyna taka jak ona będą razem. Mary nie chcąc sprawić przykrości unika odpowiedzi, jednak Lloyd uparcie dopytuje czy jest to coś w rodzaju szansy „1 na 100”. Mary poprawia go, że raczej „1 na 1 000 000”. Po chwili ciszy twarz Lloyda rozpromienia się i wykrzykuje on z radością: „Czyli mówisz mi, że jest szansa!”
W poniższym (uprzedzając – niestety niełatwym) wpisie postaramy się dowieść, że przynajmniej 20-procentowa stopa zwrotu na indeksie S&P 500 (a więc min. 9212 pkt) do końca 2027r wcale nie jest scenariuszem science-fiction i szansa na jego realizację jest o wiele większa niż jeden na milion. Mamy również świadomość, że ten wpis może „źle się zestarzeć”, a indeks największych amerykańskich spółek w grudniu 2027r może nawet znaleźć się poniżej obecnie notowanych poziomów.
W miniony piątek (23.10.2026r) indeks S&P 500 zamknął się na poziomie 7 624 punktów. To nic innego jak 18,7 × 407,68 USD. 18,7 to poziom wycen, czyli wskaźnik C/Z (wyprzedzający, ang. forward P/E). 407,68 USD to prognozowane na 12 miesięcy zagregowane zyski dla wszystkich spółek z indeksu S&P 500. Ważne żeby tą prostą matematyczną relację zrozumieć, bo jest kluczowa dla dalszej części wpisu.
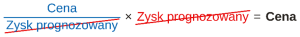
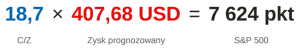
Gdyby dzisiaj wskaźnik C/Z wynosił 22 (czyli jak jesienią 2025r) wówczas indeks S&P 500 byłby notowany na poziomie 8969 pkt (22 x 407,68 USD). Gdyby C/Z wynosił 15 wówczas na S&P 500 mamy 6115 pkt (15 x 407,68 USD). Te same oczekiwania co do zysków spółek, a różnica w poziomie indeksu to prawie 2900 pkt. Poziom C/Z jest więc niezwykle istotny w tej „układance” i zależy od wielu czynników, ale o tym za chwilę.
Prognozowane zyski
A czym są te czym są te prognozowane 407,68 USD zysku spółek? To konsensus rynkowy, czyli uśredniona prognoza analityków z Wall Street budowana spółka po spółce dla całego indeksu. Co ważne wykorzystywane są tutaj zapowiedzi samych spółek czyli tzw. guidance, więc nie jest to tylko radosna twórczość analityków.
W 2027r zyski mają wzrosnąć do poziomu 424,19 USD czyli o 16% w porównaniu z 2026r. W 2028r zyski mają urosnąć o kolejne 16,1% do 492,62 USD.
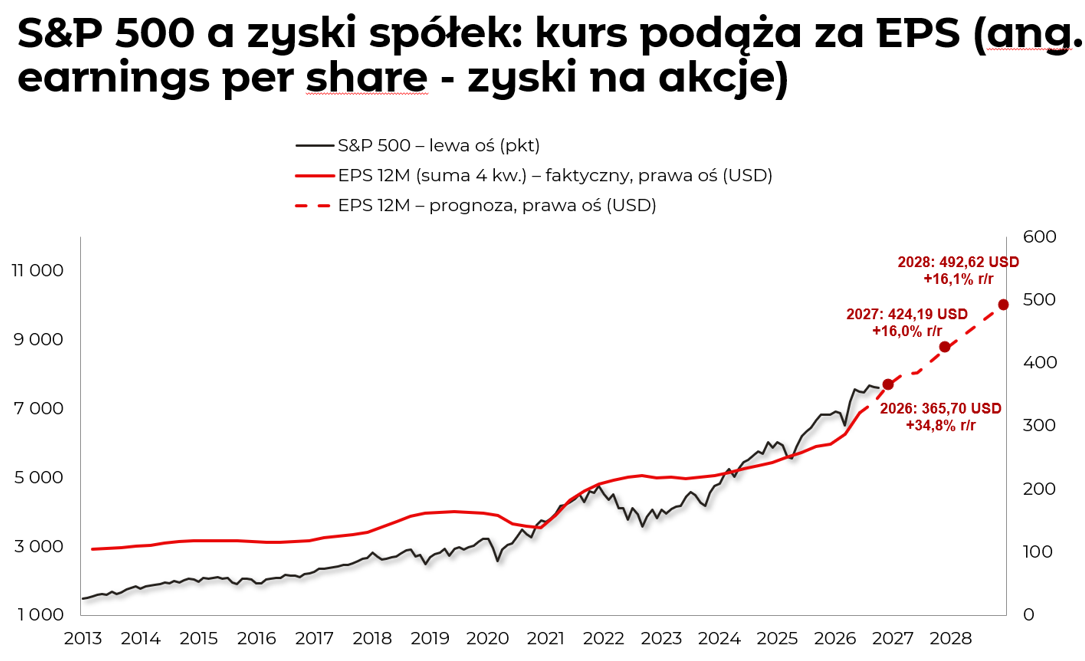
Źródło: LSEG I/B/E/S, S&P 500 Earnings Scorecard, Exhibit 24, 16.10.2026, mBank.
Warto jednak pamiętać, że to wciąż tylko prognozy, a przewidywanie przyszłości nie wychodzi najlepiej nikomu: ani analitykom, ani strategom, ani zarządzającym. Im odleglejszy horyzont, tym większa szansa na rewizje i to w zarówno w górę jak i w dół. O sprawdzalności prognozowania zysków spółek pisaliśmy tu – i tylko przypomnimy, że statystyki nie są aż tak zniechęcające jak mogłoby się wydawać. Z powyższymi prognozami możemy się oczywiście zgadzać bądź nie i za chwilę sprawdzimy co się stanie, jeżeli rzeczywistość okaże się gorsza lub lepsza.
Żeby „przewidzieć” poziom indeksu w dowolnym momencie czasu w przyszłości musimy więc znać dwie liczby. Wskaźnik C/Z oraz prognozowane na 12 miesięcy (od tego konkretnego momentu w przyszłości) zyski spółek.
Przenieśmy się w takim razie do 31 grudnia 2027. Kolejne Święta Bożego Narodzenia za nami, pozostało jeszcze tylko rozwikłać dylemat czy spędzić Sylwestra z Dwójką czy z Polsatem i pełni noworocznych postanowień możemy zaczynać kolejny rok. Ile wówczas będzie wynosił poziom S&P 500? Zgodnie z powyższym potrzebujemy dwóch rzeczy:
– Wskaźnika C/Z – nie wiemy ile będzie wówczas wynosił, więc możemy wstępnie wykorzystać prognozę naiwną, czyli ostatnią wartość wycen taką jak dzisiaj 18,7
– prognozowane zyski na 12 m-cy czyli na koniec 2028r (też nie wiemy tego, ale dzisiaj zgodnie z konsensusem rynkowym ma to być 492,62 USD)
Różne wersje rzeczywistości
18,7 x 492,62 USD to tytułowe 9212 pkt. Więc nie jest to naiwny scenariusz, którego prawdopodobieństwo jest niewielkie. Opiera się on na założeniu, że obecne wyceny (które są nawet niższe niż 10-letnia średnia) jak i konsensus co do zysków spółek utrzymają się. A co jeżeli zyski są przeszacowane i czekają nas rewizje? A co w przypadku gdy wyceny będą wyższe albo niższe niż założone 18,7? Poniższa tabela pokazuje tylko niektóre możliwe wersje rzeczywistości.
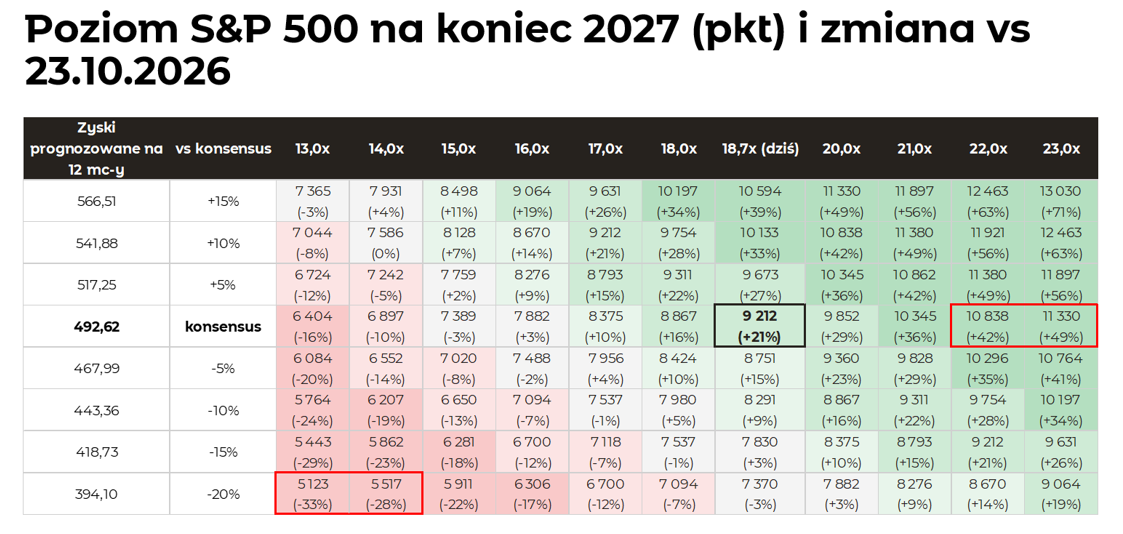
Źródło: LSEG I/B/E/S, S&P 500 Earnings Scorecard, Exhibit 24, 16.10.2026, mBank.
Możemy więc sobie wyobrazić optymistyczny scenariusz w którym wyceny wracają na poziomy 22-23 i wówczas przy założeniu, że konsensus co do zysków na 2028r się nie zmieni, możemy odnotować imponujące ponad 40%-owe stopy zwrotu. Również możliwy jest scenariusz w którym mamy do czynienia z rewizjami zysków w dół o 15%-20% i dodatkowo wyceny spadają do 13-14. W takich realiach indeks S&P 500 ląduje na poziomach o 30% niższych niż obecne, co oznacza dotkliwą bessę.
Co wpływa na wskaźnik C/Z?
Powyższa tabela pokazuje jak olbrzymie znaczenie dla zachowania indeksu S&P 500 oprócz dynamiki zysków spółek ma też wskaźnik C/Z. Od czego więc on zależy?
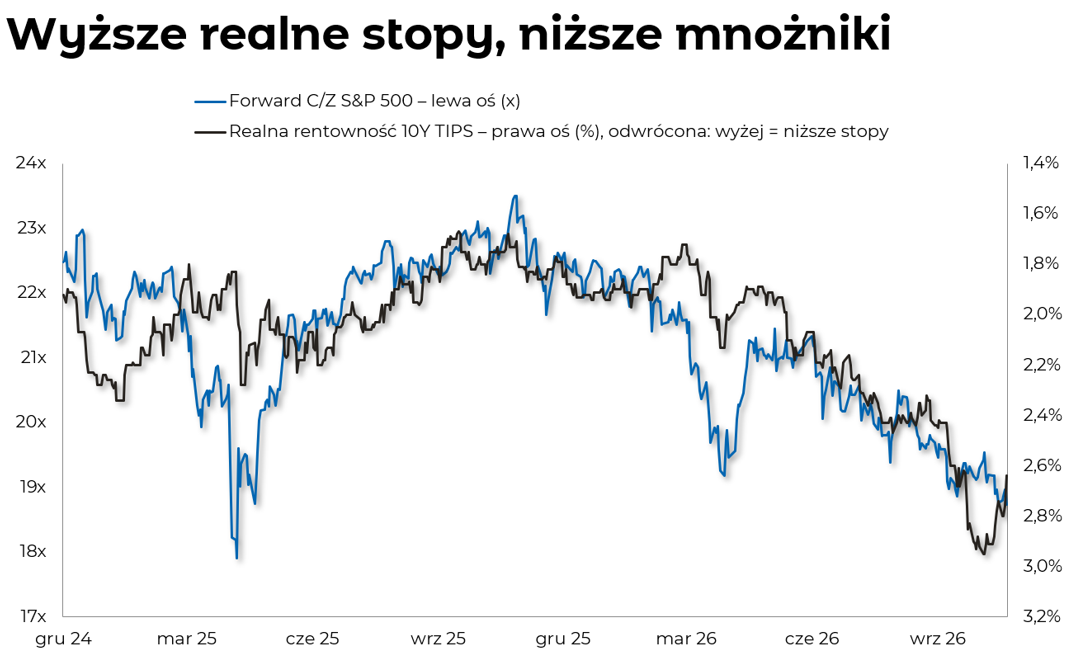
Po pierwsze od realnych stóp procentowych. Obligacje zawsze rywalizują z akcjami. Jeżeli obligacje płacą realnie (czyli po uwzględnieniu inflacji) ok. 2,6% rocznie to dla rynku akcji jest to poważna konkurencja. Im wyżej realne rentowności tym większa presja na wyceny. Im niższe rentowności, tym łatwiej inwestorom zaakceptować wysokie mnożniki (uwaga – oś realnych rentowności jest odwrócona, więc linia w górę oznacza spadek stóp). W dłuższej perspektywie często ta relacja nie była tak silna, jednak kierunek zmian zwykle się zgadzał – wyższe realne stopy oznaczały niższe C/Z
Źródło: LSEG, mBank.
Po drugie, nastroje. Wysokie wyceny to często czas rynkowej euforii, a niskie – domena paniki i bessy. Po trzecie, oczekiwania co do wzrostu. Jeśli rynek uwierzy, że zyski spółek mogą rosnąć szybko przez dłuższy czas, jest gotów płacić za nie więcej, a wskaźnik C/Z utrzymuje się na podwyższonym poziomie. Po czwarte, skład indeksu. Im większy w nim udział branż o wysokich i stabilnych marżach, takich jak technologia, tym wyższe C/Z dla całego rynku.
W naszym równaniu to właśnie wskaźnik C/Z jest elementem bardziej zmiennym. Oczekiwane zyski zmieniają się stopniowo, podczas gdy mnożnik potrafi w kilka tygodni spaść o jedną piątą – tak jak chociażby wiosną 2025 r. Im dłuższy jednak horyzont, tym mniejsza rola wycen, a większa dynamiki zysków spółek.
W połowie „Głupiego i głupszego” Llloyd i Harry jadą do Aspen furgonetką Harry’ego przerobioną na dużego kudłatego psa. Nocą Lloyd skręca w złą stronę. Rano są daleko od celu, bez paliwa i pieniędzy. Sfrustrowany Harry obraża się i rusza z powrotem do domu. Lloyd znajduje rozwiązanie i wymienia sprawną furgonetkę, jeden do jednego, na maleńki motorower. Dogania Harry’ego i z dumą ogłasza, że ta maszyna przejedzie aż 70 mil na galonie. Harry jest zachwycony pomysłem i natychmiast ruszają w dalszą podróż ledwo mieszcząc się na motorowerze.
Ten wpis nie jest oczywiście o tym, że właśnie na rynku jest ostatnia szansa aby przesiąść się z rynku obligacji (który nie rozpieszcza ostatnio inwestorów) na rynek akcji, na którym zarobimy na pewno 20% do końca 2027. Chodzi nam o uświadomienie, że na rynku akcji jest wiele możliwych scenariuszy (również tych negatywnych), które trzeba rozumieć i na które trzeba być przygotowanym. Droga najpewniej okaże się wyboista i pełna niespodzianek, a pokusa, żeby wysiąść, pojawi się nieraz. Ale im dłużej będzie trwała nasza podróż – im dłuższy będziemy mieli horyzont inwestycyjny – tym większa szansa na solidne, dodatnie stopy zwrotu z rynku akcji.