
Szymon Zajkowski, CFA
23.10.2026
Polityka potrafi rozgrzewać emocje inwestorów. Zwłaszcza tych mniej doświadczonych, którzy często patrzą na rynek akcji przede wszystkim przez polityczne okulary. Świetną okazją do snucia rozmaitych scenariuszy są nadchodzące wybory środka kadencji w USA. Historia pokazuje jednak, że ważniejsze od tego, kto wygra, bywa to, żeby… wybory były już za nami.
Wybory połówkowe, czyli midterm elections, odbywają się w połowie czteroletniej kadencji prezydenta USA. Amerykanie wybierają wówczas całą Izbę Reprezentantów oraz część Senatu. Choć nie decydują bezpośrednio o obsadzie Białego Domu, wynik może istotnie zmienić możliwości realizowania prezydenckiego programu.
100% skuteczności
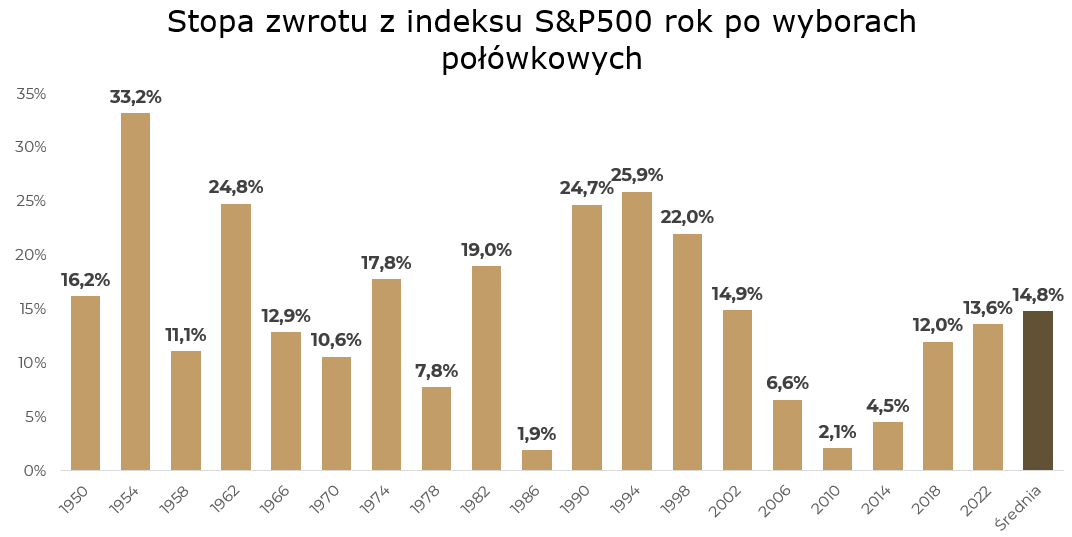
Z perspektywy inwestorów ciekawsze jest jednak to, co działo się później na giełdzie. Od 1950 roku po każdych z 19 wyborów połówkowych indeks S&P 500 po 12 miesiącach był wyżej. Średnia stopa zwrotu wyniosła prawie 15%, a zaledwie w pięciu przypadkach nie udało się osiągnąć dwucyfrowego wyniku. Oczywiście zdarzały się też znacznie skromniejsze rezultaty: po wyborach w 1986 i 2010 roku indeks zyskał przez rok odpowiednio 1,9% i 2,1%. Nie zawsze były więc fajerwerki, ale za każdym razem roczny wynik pozostawał dodatni.
Źródło: Carson Investment Research, mBank
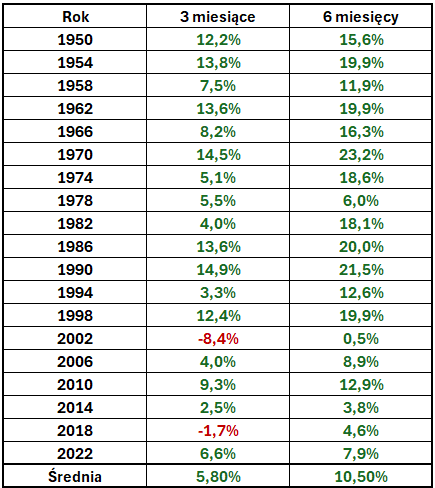
Również w krótszym okresie giełda zachowywała się dobrze. Od 1950 roku tylko dwukrotnie indeks S&P 500 po trzech miesiącach od wyborów był niżej niż w dniu poprzedzającym głosowanie. Natomiast po sześciu miesiącach wynik zawsze był dodatni i wynosił średnio 10,5%.
Stopy zwrotu z indeksu S&P500 po 3 i 6 miesiącach od wyborów połówkowych
Źródło: Longview Economics, mBank
Jedna niewiadoma mniej
To oczywiście tylko historia, a nie gwarancja, że również po nadchodzących wyborach amerykańska giełda będzie rosła. Można jednak wskazać kilka powodów, dla których po głosowaniu rynkowi może być nieco lżej.
Po pierwsze, znika część niepewności. Przed wyborami inwestorzy rozważają wiele scenariuszy dotyczących podatków, wydatków publicznych czy regulacji. Po głosowaniu układ sił staje się znany. Nawet wynik daleki od oczekiwań części inwestorów może być łatwiejszy do uwzględnienia w wycenach niż przedłużająca się niewiadoma. Rynek nie musi dostać tego, czego chciał. Czasem wystarczy, że wie, na czym stoi.
Po drugie, podział władzy może ograniczać skalę zmian. Jeśli prezydent i większość w Kongresie reprezentują różne obozy, trudniej przeprowadzić radykalne reformy. Dla przedsiębiorstw większa przewidywalność otoczenia może być korzystna. Polityczny hamulec nie zawsze jednak służy gospodarce: utrudnia również wprowadzanie potrzebnych zmian.
Po trzecie, przed wyborami rynek może przesadzać z obawami. Część inwestorów ogranicza ryzyko i woli „poczekać, aż się wyjaśni”. Jeśli najczarniejsze scenariusze się nie spełniają, kapitał może wracać do akcji. Giełda nie potrzebuje idealnych wiadomości. Czasem wystarczy, że rzeczywistość okaże się mniej zła, niż się obawiano.
Po czwarte, i być może najważniejsze, uwaga wraca do fundamentów. Kiedy cichnie wyborczy szum, na pierwszy plan ponownie wychodzą kondycja gospodarki i zyski spółek. To właśnie one mają kluczowe znaczenie dla długoterminowych trendów na rynkach akcji.
Trzymaj się planu
Przesłanie tego tekstu nie brzmi: „kupuj, bo idą wybory”. Brzmi raczej: nie pozwól, by polityczne emocje zastąpiły Twój długoterminowy plan. Polityka przyciąga uwagę i dostarcza wyrazistych nagłówków. Łatwo więc uznać ją za najważniejszy czynnik decydujący o losach portfela. Prawda jest jednak inna, a historia wyborów połówkowych jest argumentem przeciwko pochopnej ucieczce z rynku (jak również kupowaniem akcji za wszelką cenę). Wybory są istotną częścią każdego demokratycznego kraju. Nie przeceniajmy jednak ich wpływu na nasze portfele.