
Paweł Chylewski, CFA
1.10.2026
Większość czasu media finansowe poświęcają rynkowi akcji. To tutaj tematy są „sexy”, obligacje uchodzą za nudną część portfela. Ostatnie tygodnie zmieniły tę optykę – dużo się dzieje na rynku długu. A może dużo się dzieje w mediach, które zajmują się finansami? Może z braku innych tematów uwzięliśmy się na obligacje i stały się zawsze potrzebnym w mediach straszakiem? Śmiała teza… wiem, ale postanowiłem przeanalizować mainstreamowe argumenty krok po kroku.
Co słyszymy w przekazie medialnym?
- „Rynki weszły w nową erę”, „mamy nowy paradygmat”, „”tektoniczna zmiana”, „nowy reżim”… i wiele innych zatrważających określeń na… przekroczenie rentowności 10-letniej obligacji amerykańskiej powyżej 5%. Oczywiście nie ma żadnych teoretycznych ani praktycznych dowodów, że poziom 5% zmienia coś diametralnie. To typowe przywiązanie do okrągłej liczby.
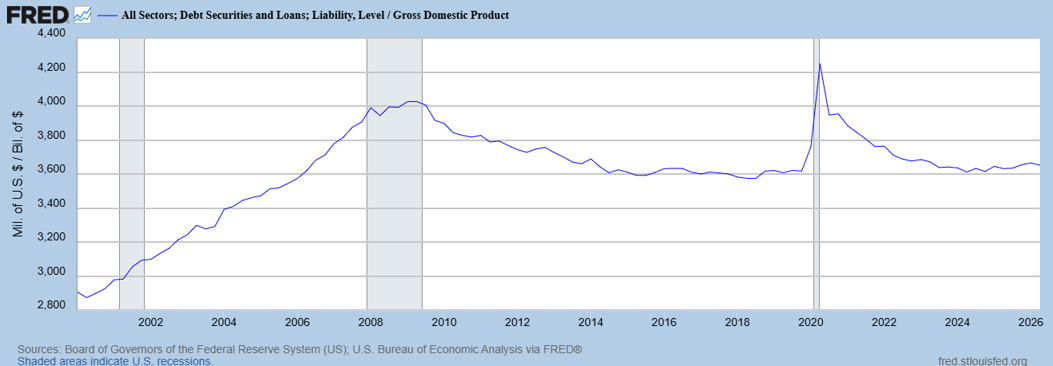
- Dług publiczny Stanów Zjednoczonych przekroczył 40 bilionów USD. Tak, to ogromna suma, tak tempo zadłużania się gospodarek jest bardzo szybkie ale… 39,5 biliona to też bardzo dużo, a rentowności przy tym poziomie długu były w okolicach 4%. Dodatkowo, dług publiczny (państwa) to tylko fragment większej układanki jaką jest dług w gospodarce. Wykres pokazuje sumę całego zadłużenia (państwa, przedsiębiorstw, gospodarstw domowych) w relacji do PKB. Zadłużenie po epizodzie COVID wróciło do poziomów z lat 2012-2020. Zadłuża się państwo, ale oddłużają się obywatele. Jeżeli miałbym wybierać to wolę tak. Państwo z obsługą długu sobie poradzi.
Źródło: FRED
- Ropa drożeje – zakręcony kurek z ropą z Zatoki Perskiej. Oto miesięczny eksport ropy naftowej z regionu rzeczonej Zatoki Perskiej:
|
Miesiąc |
Export w mln
baryłek dziennie (b/d) |
|
Styczeń 2026 |
17,065 |
|
Luty 2026 |
18,074 |
|
Marzec 2026 |
9,174 |
| Kwiecień 2026 |
8,785 |
| Maj 2026 |
7,319 |
| Czerwiec 2026 |
10,466 |
|
Lipiec 2026 |
11,477 |
| Sierpień 2026 |
8,816 |
Szacunki JP Morgan za wrzesień mówią o 17,5 mln b/d (czyli poziom sprzed konfliktu), a Goldman Sachs estymuje ponad 20 mln b/d wrześniowego eksportu. Oznacza to, że w najgorszym momencie (maj) mieliśmy wciąż 40% eksportu ropy z regionu a obecnie jesteśmy na poziomach sprzed marca.
Wpływ ropy na inflację podnoszony w każdym komunikacie też będzie musiał zaniknąć. Matematyka jest nieubłagana – od marca wzrośnie nam „baza” od której liczmy wzrost cen ropy i dynamika będzie już zupełnie inna.
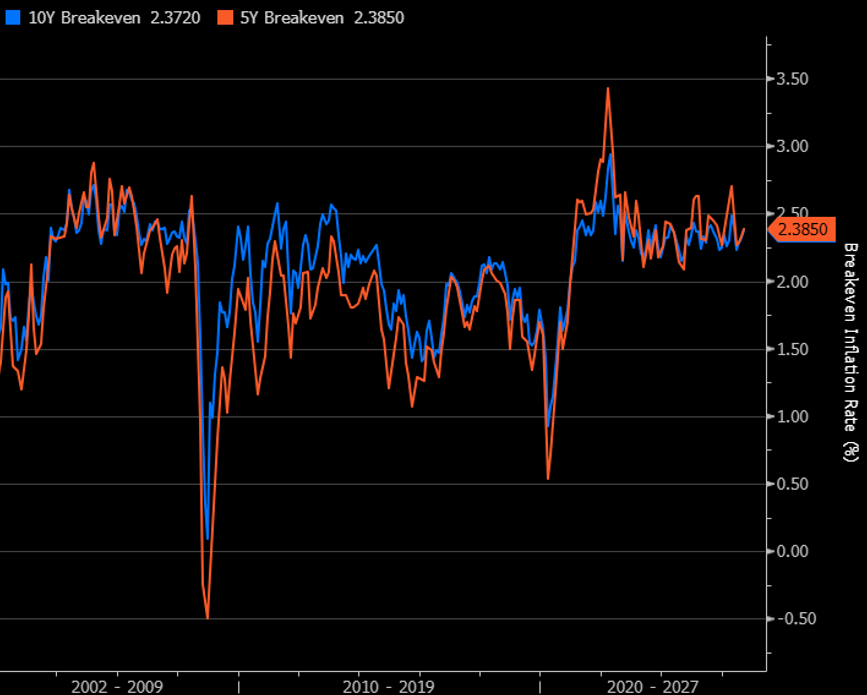
- Inflacja – obligacje rosną bo wracamy do okresu wysokiej inflacji. Ostatnią rzeczą, którą chciałbym robić to prognozować inflację. To może najtrudniejsza sztuka na świecie – błędy prognoz inflacji są ogromne, stałe i myślę, że powinniśmy powiedzieć sobie jasno: „ludzkość nie potrafi prognozować inflacji”. Ale… skoro rynek tak bardzo boi się inflacji i właśnie dlatego niby rentowności obligacji rosną (ceny spadają) to w innej części rynku ktoś się bardzo myli: Wykres przedstawia tak zwane „breakeven” – upraszczając: to różnica w rentowności obligacji (na wykresie 5-letnich i 10-letnich) i obligacjach indeksowanych inflacją o tym samym czasie zapadalności. W skrócie pokazuje nam to średnioroczny poziom inflacji na następne 5 i 10 lat. Obecnie około 2,4%. Taka prognoza z wycen rynkowych mówi nam że inflacja będzie w okolicach celu w średnim terminie.
Źródło: Bloomberg
- Banki centralne będą podwyższać stopy aby inflacja nie wyskoczyła jak w 2022 roku.
I tak, i nie. Banki podwyżkami stóp nie obniżą cen ropy. Politycy monetarni pomni wydarzeń z 2022 roku studzą nastroje i dbają o to żeby jednorazowy szok podażowy (ceny ropy) nie przerodził się w coś stałego, co dla mnie oznacza kilka podwyżek a nie długi i zabójczy dla gospodarki cykl podwyżek.
Czytając to co powyżej można pomyśleć, że „cały rynek się myli?”. Oczywiście, że rynek ma zawsze rację. Poziom zadłużenia jest wysoki i czasami niebezpiecznie wysoki (patrz Francja), wzrastające potrzeby zadłużania się przez spółki tworzące centra danych wypychają z rynku inne formy obligacji, sytuacja geopolityczna jest niestabilna itd. Jedyne co chcę powiedzieć, że nie ma tragedii na rynku długu (to że rentowności są najwyżej od 2006 czy 2002 roku niewiele znaczy – w tym czasie można było zarobić na obligacjach kilkadziesiąt procent). W zdywersyfikowanych portfelach dobrze radzą sobie akcje.
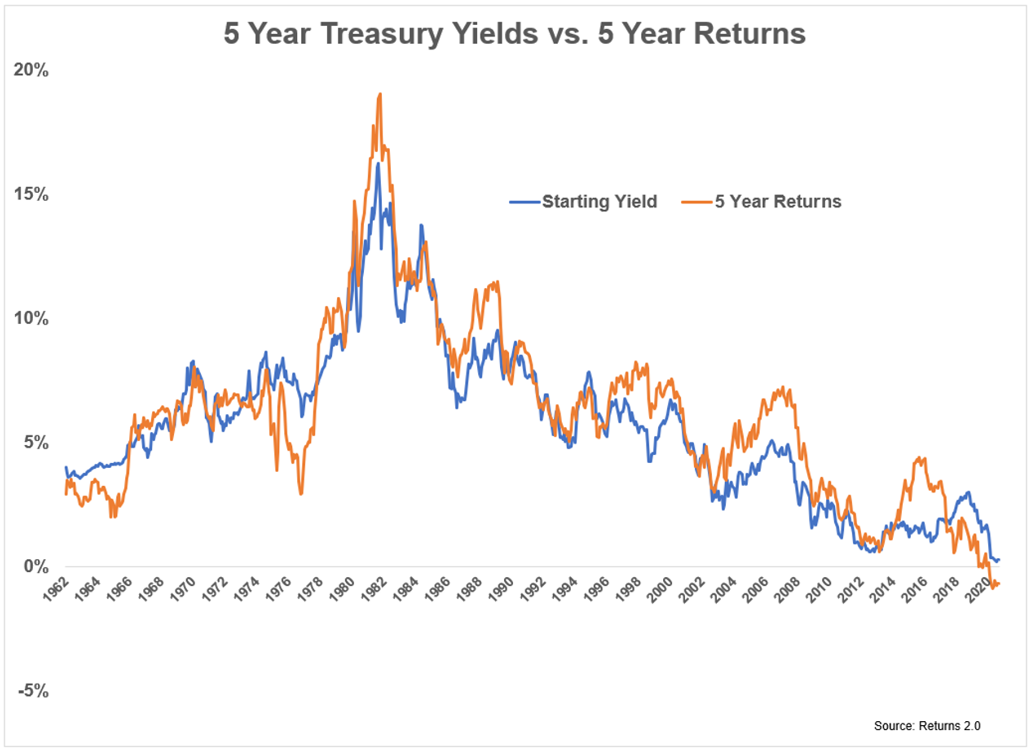
A na koniec należy pamiętać, że dzisiejsza rentowność obligacji jest bardzo dobrym wskaźnikiem przyszłej stopy zwrotu z portfela takich obligacji (patrz wykres). A dzisiejsze oprocentowanie wygląda naprawdę atrakcyjnie. Pierwszy raz od bardzo dawna portfel złożony w 100% z obligacji ma szansę pobijać inflację w średnim terminie.
Źródło: Returns 2.0
A dla tych, którzy mają obligacje w portfelu jest dobra zasada jak oceniać czy dane aktywo należy sprzedać czy trzymać. Spróbuj wyobrazić sobie, że nie masz obligacji w portfelu i zadaj sobie pytanie czy dziś byś je kupił, z rentownościami 5, 6 czy 6,5%? Jeżeli to wydaje Ci się atrakcyjne i chciałbyś takie obligacje dziś kupić to odpowiedź na to co zrobić z tym w portfelu wydaje się już dużo łatwiejsza…