
Marcin Chwedczuk, CFA
01.10.2026
Było już dobrze
Trzeci kwartał 2026 roku na globalnych rynkach finansowych udowodnił, że stabilność na szczytach potrafi mieć gorzki smak. Po dynamicznym odbiciu w drugim kwartale, kontynuacja wzrostów wymagała większej cierpliwości. Wakacyjne otoczenie rynkowe nie było ciepłe i pełne sielanki. Z porozumienia USA-Iran przeszliśmy do ponownej eskalacji. Gdy do gry mocniej włączyli się Hutti a ceny ropy naftowej wystrzeliły, nikomu nie było już do śmiechu. Najbardziej wrażliwym kanałem transmisji negatywnych zdarzeń okazały się obligacje. Dynamiczny wzrost cen surowców oraz zaskakująco dobra sytuacja gospodarki globalnej otworzyła ścieżkę do podwyżek stóp procentowych przez główne banki centralne. Tempo wyprzedaży obligacji było niecodzienne a osiągnięte poziomy rentowności każą nam szukać porównań na początku millenium. W tym całym zamieszaniu ponownie mocniej zaświeciły gwiazdy spółek technologicznych, które pomimo wątpliwości w kwestii wydatków potrafią dalej pozytywnie zaskoczyć inwestorów dobrymi wynikami.
Pulsujące gwiazdy
W trzecim kwartale na rynku akcji najmocniej uwagę zwracały dynamiczne wzrosty wybranych spółek z sektora technologicznego. Liderzy innowacji przestali rosnąć wyłącznie pod wpływem rozbudzonych obietnic związanych z AI. Zaczęli natomiast dostarczać powtarzalne, solidne wyniki finansowe i realne przepływy pieniężne. Przejście od etapu ekscytacji do etapu monetyzacji technologii było nagradzane wzrostami notowań. Indeks tzw. wspaniałej siódemki (Magnificent7) zyskał w ubiegłym kwartale aż 11%. Za tak dobry wynik odpowiadają głownie wzrosty spółek takich jak Microsoft (37,5%) i Meta Platforms (+28,7%). Wyniki finansowe Microsoft pokazały, że monetyzacja wydatków na AI przynosi realne przychody (Azure). Natomiast debiut aplikacji Muse od Meta Platforms był tak wielkim sukcesem, że zdetronizował popularność dotychczasowego lidera pobrań, czyli ChatGPT. Szeroki rynek amerykański radził sobie zdecydowanie gorzej, jednak ciągle pozytywnie. Indeks szerokiego rynku S&P 500 zyskał 2,0%, a indeks spółek technologicznych Nasdaq 100 zwyżkował o 0,4 %. Indeks rynków akcji wschodzących (MSCI EM) stracił natomiast 1,0%. Dynamiczne wzrosty cen surowców energetycznych negatywnie ciążyły akcjom na startym kontynencie. Indeks STOXX 600 przecenił się o 1,1%. Wraz z podwyżką stóp procentowych przez Fed oraz coraz wyższym prawdopodobieństwem kontynuacji zacieśniania polityki monetarnej umacniał się dolar amerykański. W stosunku do euro zyskał 0,8%.
W III kwartale banki centralne zamieniły słowa w czyny. Rosnąca presja inflacyjna, w połączeniu z niesłabnącą gospodarką i rynkiem pracy przeważyła szale w stronę podwyżek stóp procentowych. Zgodnie z oczekiwaniami EBC podniósł po raz kolejny stopy procentowe o 25 p.b. do poziomy 2,50 stopy referencyjnej. Przypieczętowaniem zmiany reżimu była wrześniowa decyzja Fed o podwyżce stóp procentowych również o 25 p.b. W miarę jastrzębiego tonu przewodniczącego Fed Kevina Warsha rosły oczekiwania na kolejne podwyżki stóp w tym roku. Rynek obligacji dostosował się silną przeceną. Globalne obligacje investment grade straciły w III kwartale 2,5%. Amerykańskie obligacje skarbowe o terminie zapadalności 1-3 lata spadły o 0,2% natomiast o terminie zapadalności z przedziału 7-10 lat straciły 4,7%. W Europie rentowności niemieckich obligacji 10-cio letnich wzrosły o ok. 65 p.b., co przełożyło się na spadek ich cen o ok. 4,3%. Indeks polskich obligacji skarbowych wyróżniał się negatywnie na tle indeksów rynków bazowych, spadając o 2,6%. Na krajowy rynek długu presję wywierały rosnące ceny surowców oraz negatywne perspektywy deficytu sektora finansów publicznych.
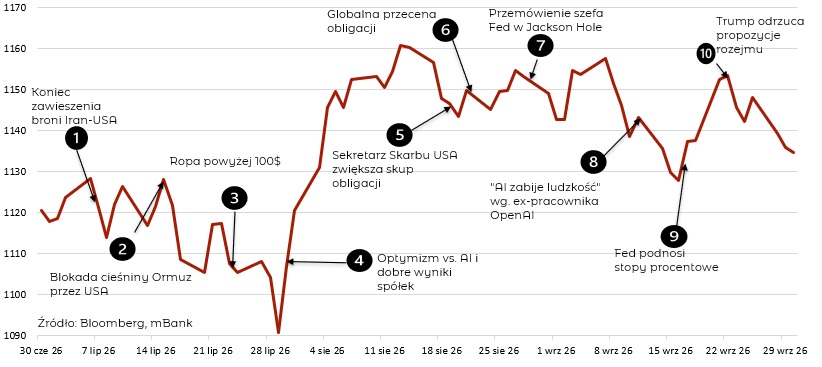
Wykres 1. Notowania globalnych akcji (indeks MSCI ACWI) w III kwartale 2026 roku
Wydarzenia rynkowe
Wśród wydarzeń, które miały miejsce najważniejsze, naszym zdaniem, były:
1. Koniec zawieszenia broni Iran-USA
2. Blokada cieśniny Ormuz przez USA
3. Ropa powyżej 100$
4. Optymizm vs. AI i dobre wyniki spółek
5. Sekretarz Skarbu USA zwiększa skup obligacji
6. Globalna przecena obligacji
7. Przemówienie szefa Fed w Jackson Hole
8. „AI zabije ludzkość” wg. ex-pracownika OpenAI
9. Fed podnosi stopy procentowe
10. Trump odrzuca propozycje rozejmu
Wybory i koniec roku
Wchodzimy w ostatni kwartał roku z solidnym fundamentem. Sezonowy szum polityczny w Waszyngtonie i nagłówki prasowe będą próbowały jednak narzucić zmienność. Musimy uzbroić się w cierpliwość i konsekwentnie starać się odsiewać szum od sygnału. Nie ma co się jednak oszukiwać. Relatywnie wysokie rentowności długu są żarzącym się węgielkiem w stercie drewna. Dobre przygotowanie portfela, odporność na chwilowe wahania kursów i trzymanie się wyznaczonej strategii alokacyjnej przynoszą dziś realne owoce. Notowania indeksów blisko tegorocznych maksimów nie muszą automatycznie wzbudzać w nas podwyższonej czujności. Wyższe poziomy indeksów stają się po prostu nową bazą do budowania długoterminowej wartości.