
Szymon Zajkowski, CFA
17.09.2026
W ostatnich tygodniach inwestorzy z niepokojem obserwują wzrost rentowności amerykańskich obligacji skarbowych. Dla wielu osób jest to sygnał ostrzegawczy dla rynku akcji. Pojawia się więc naturalne pytanie: czy rentowności amerykańskich obligacji na poziomach najwyższych od blisko 20 lat mogą wywołać większą korektę na giełdzie?
Choć powszechnie przyjmuje się, że wysokie rentowności obligacji są niekorzystne dla akcji, historia pokazuje bardziej złożony obraz. Wbrew intuicji sam wysoki poziom rentowności nie musi oznaczać problemów dla inwestorów giełdowych.
Wysokie rentowności nie muszą oznaczać kłopotów
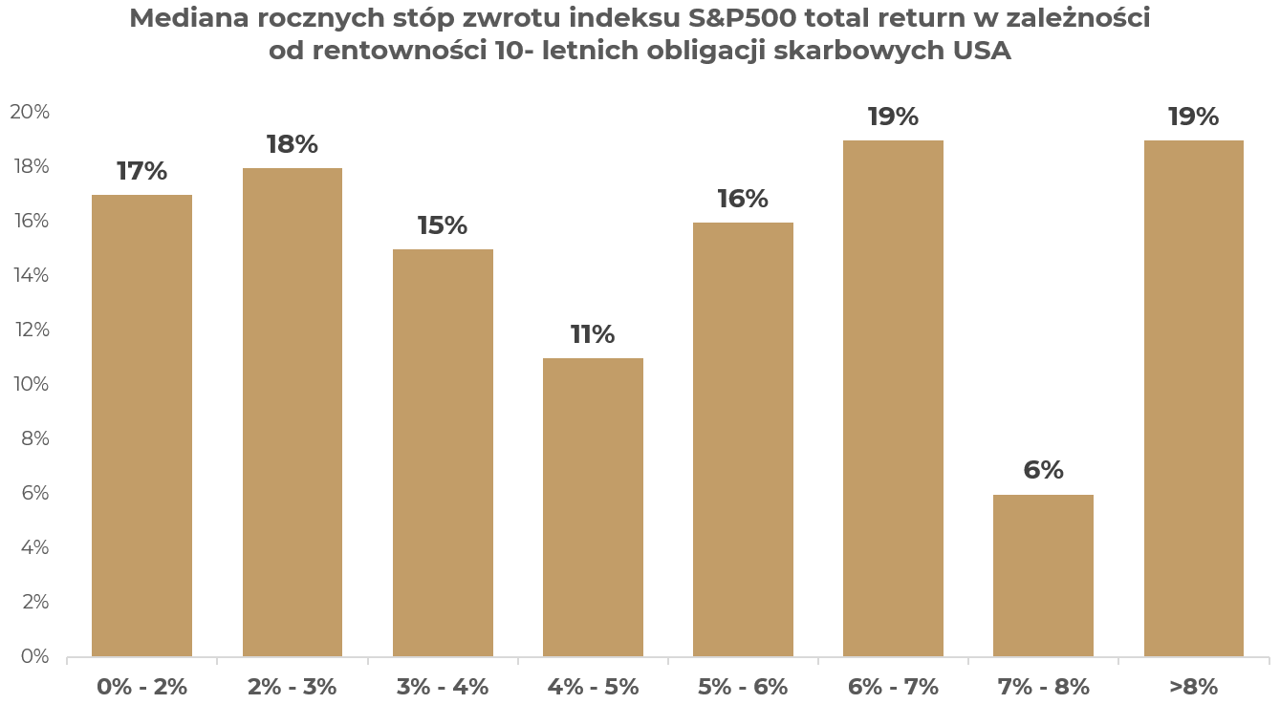
Spójrzmy na dane historyczne. Analiza rynku amerykańskiego sięgająca lat 40. XX wieku pokazuje, że nie istnieje wyraźny związek pomiędzy poziomem rentowności 10-letnich obligacji skarbowych USA a późniejszymi stopami zwrotu amerykańskich akcji.
Źródło: Goldman Sachs Global Investment Research
Innymi słowy, akcje potrafiły przynosić atrakcyjne zyski zarówno wtedy, gdy rentowności były bardzo niskie, jak i wtedy, gdy znajdowały się znacznie powyżej obecnych poziomów. Dla inwestorów jest to ważna informacja, ponieważ sugeruje, że sam fakt wzrostu rentowności powyżej 5% nie musi automatycznie oznaczać początku bessy.
Rynek akcji jest bowiem w największej mierze uzależniony od wyników spółek oraz oczekiwań inwestorów. Poziom rentowności obligacji jest tylko jednym z wielu elementów tej układanki.
Ważniejsza od poziomu jest dynamika zmian
Z punktu widzenia rynku akcji znacznie większe znaczenie ma nie to, gdzie znajdują się rentowności, lecz jak szybko rosną.
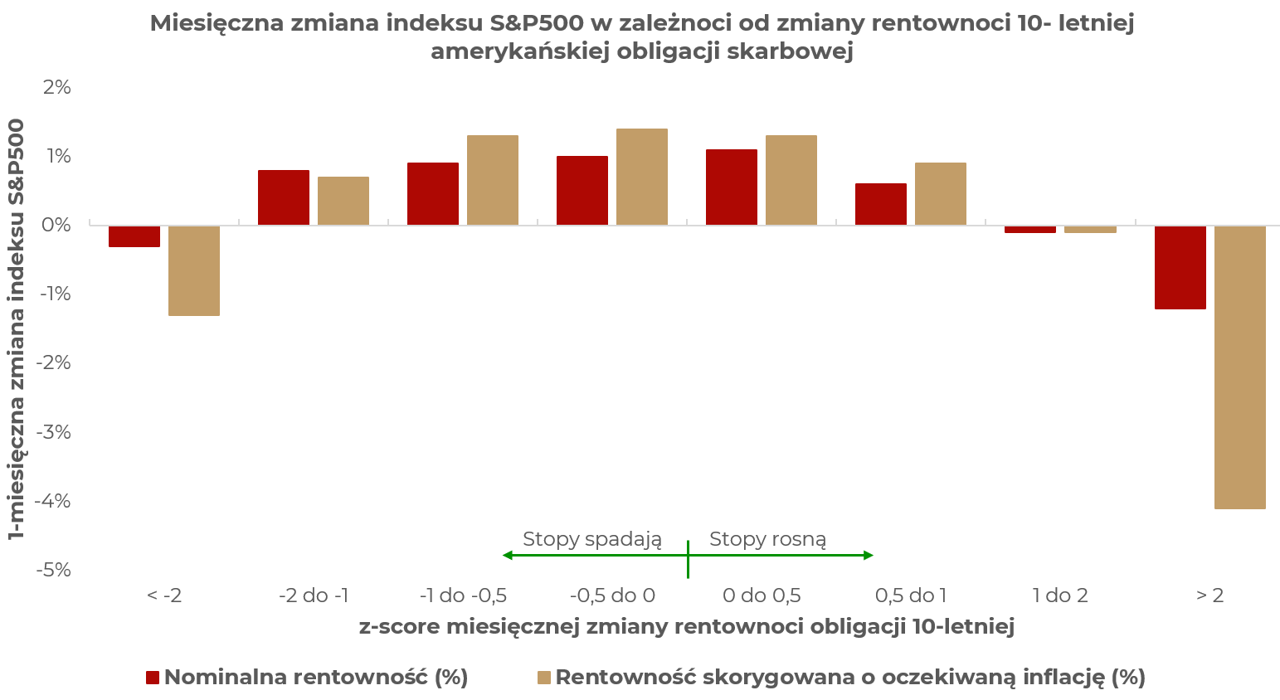
Historia pokazuje, że akcje relatywnie dobrze radzą sobie w środowisku stabilnych lub umiarkowanie rosnących rentowności. Problemy zaczynają się wtedy, gdy wzrost jest gwałtowny i zaskakuje uczestników rynku.
Źródło: Goldman Sachs Global Investment Research
* z-score to miara pokazująca jak silnie badana wartość różni się od swojej średniej, biorąc również pod uwagę typową dla niej zmienność. Na wykresie z-score policzony dla 1-miesięcznej zmiany rentowności, w odniesieniu do 3-letniej średniej i odchylenia standardowego z 3 ostatnich lat).
Dlaczego tak się dzieje?
Rentowności obligacji są jednym z fundamentów wyceny aktywów finansowych. Jeżeli rosną stopniowo, inwestorzy mają czas, aby dostosować swoje oczekiwania i wyceny. Gdy jednak dochodzi do nagłego skoku, rynek musi bardzo szybko przeliczyć wartość przyszłych zysków spółek (zdyskontować je po nowej, wyższej stopie). To często prowadzi do zwiększonej zmienności i spadku cen akcji.
Najbardziej wrażliwe są zwykle spółki wzrostowe, których wartość opiera się przede wszystkim na zyskach oczekiwanych w dalekiej przyszłości (dłuższy okres dyskontowania po wyższej stopie silniej zmniejsza wartość oczekiwanych zysków).
Dlaczego inwestorzy reagują na gwałtowne wzrosty rentowności?
Silny wzrost rentowności oznacza również, że obligacje zaczynają oferować coraz atrakcyjniejszą alternatywę dla akcji.
Jeżeli inwestor może nagle uzyskać wysoki dochód z relatywnie bezpiecznych obligacji skarbowych, część kapitału może zostać przesunięta z rynku akcji na rynek długu. Taki odpływ środków potrafi wywoływać presję na wyceny giełdowe. Efekt ten jest szczególnie silny, gdy rosną tzw. realne rentowności (skorygowane o oczekiwaną inflację). Czyli wtedy, gdy rentowności silnie rosną pomimo relatywnie niskich oczekiwań inflacyjnych – inwestor może wtedy uzyskać wyższą stopę zwrotu ponad inflację.
Kluczowe jest jednak słowo „nagle”. Jeżeli rentowności pozostają na podwyższonych poziomach przez dłuższy czas, uczestnicy rynku z reguły zdążą uwzględnić ten fakt w swoich decyzjach inwestycyjnych. W takiej sytuacji negatywny wpływ na giełdę jest zwykle znacznie mniejszy.
Co mówi obecna sytuacja?
Ostatni wzrost rentowności amerykańskich obligacji był zauważalny, jednak z historycznego punktu widzenia nie miał charakteru wyjątkowego szoku dla rynku. Wiele emocji wywołał sam fakt zbliżenia się rentowności do „psychologicznej” bariery 5%, ale tempo zmian nie odbiegało znacząco od wcześniejszych okresów podwyższonej zmienności.
To istotne rozróżnienie. Inwestorzy często skupiają się na konkretnym poziomie rentowności, podczas gdy rynek znacznie mocniej reaguje na niespodziewane i dynamiczne ruchy.
Wnioski dla inwestorów
Z perspektywy rynku akcji większym zagrożeniem jest szybki wzrost rentowności w krótkim czasie niż ich utrzymywanie się na wysokim, ale stabilnym poziomie.
Dlatego analizując relację między rynkiem obligacji a giełdą, warto zwracać uwagę nie tylko na nagłówki informujące o nowych rekordach rentowności, ale przede wszystkim na tempo zmian. Historia pokazuje, że akcje potrafią dobrze funkcjonować nawet przy wysokich rentownościach obligacji. Największym wyzwaniem dla inwestorów są natomiast sytuacje, w których koszt kapitału rośnie gwałtownie i niespodziewanie. To właśnie dynamika zmian, a nie sam poziom rentowności, najczęściej decyduje o tym, czy rynek długu stanie się realnym zagrożeniem dla rynku akcji.